31. August 2026
Wer ist die wirtschaftlich berechtigte Person nach dem neuen TJPG? Teil II
VISCHER Blogreihe zum neuen Transparenzgesetz
Ab dem 1. Oktober 2026 gelten in der Schweiz neue Anforderungen für die Transparenz juristischer Personen unter dem Bundesgesetz über die Transparenz juristischer Personen und die Identifikation der wirtschaftlich berechtigen Personen ("TJPG" oder "Transparenzgesetz"). Das TJPG hat zum Zweck, den Behörden Zugang zu Informationen über die wirtschaftlich berechtigten Personen der juristischen Personen und Trusts zu ermöglichen (Art. 1 Abs. 3 TJPG). Das TJPG sieht hierfür vor, dass die wirtschaftlich berechtigten Personen der relevanten Rechtseinheiten identifiziert, überprüft und an das Register der wirtschaftlich berechtigten Personen ("Transparenzregister") gemeldet werden (Art. 1 Abs. 2 TJPG). Dreh- und Angelpunkt des TJPG sind daher die wirtschaftlich berechtigten Personen, weshalb deren Qualifikation von besonderer Bedeutung ist.
Im Teilbeitrag I zur wirtschaftlich berechtigten Person (siehe Blogbeitrag "Wer ist die wirtschaftlich berechtigte Person nach dem neuen TJPG? Teil I") wurde aufgezeigt, welche Kontrollkategorien bestehen und wann eine natürliche Person aufgrund ihrer direkten und/oder indirekten Beteiligung an einer Rechtseinheit als wirtschaftlich berechtigte Person unter dem TJPG qualifiziert. In diesem Teilbeitrag II zur wirtschaftlich berechtigten Person, erfahren Sie, wann eine natürliche Person eine Rechtseinheit auf andere Weise kontrolliert.
Dieser Teilbeitrag II zur wirtschaftlich berechtigten Person ist Teil der VISCHER Blogreihe zum neuen Transparenzgesetz und beleuchtet zunächst die Kontrollkategorie "Kontrolle auf andere Weise" im Allgemeinen sowie die drei ausgewählten Fälle der Kontrolle durch Aktionärbindungsverträge, Kapitalinstrumente und Treuhandverhältnisse.
Eine erste Übersicht zum TJPG finden Sie in unserem Blogbeitrag "Gewappnet für das neue Transparenzregister?". Der zweite Blogbeitrag der Reihe befasst sich mit dem Anwendungsbereich des TJPG und den Meldemodalitäten (siehe Blogbeitrag "Anwendungsbereich des TJPG und Meldung der wirtschaftlich berechtigten Person"). Die dritten Blogbeiträge (Teilbeitrag I und II) befassen sich mit der wirtschaftlich berechtigten Person (siehe Blogbeitrag "Wer ist die wirtschaftlich berechtigte Person nach dem neuen TJPG? Teil I").
Kontrolle auf andere Weise im Allgemeinen
Als wirtschaftlich berechtigte Person einer Gesellschaft gilt unter anderem jede natürliche Person, welche die betroffene Gesellschaft auf andere Weise kontrolliert (Art. 4 Abs. 1 TJPG).
Der Bundesrat hat auf dem Verordnungsweg präzisiert, wann eine Kontrolle auf andere Weise vorliegt (Art. 3 TJPV).
Eine natürliche Person kontrolliert danach die betroffene Gesellschaft insbesondere dann auf andere Weise, wenn sie, direkt oder indirekt, allein oder in gemeinsamer Absprache mit Dritten über das Recht oder die tatsächliche Möglichkeit verfügt (Art. 3 Abs. 1 lit. a – lit. c TJPV):
- mehr als die Hälfte der Mitglieder des Leitungs- oder Verwaltungsorgans der Gesellschaft zu ernennen oder abzuberufen;
- ein Veto bei Beschlüssen der zuständigen Organe der Gesellschaft über Änderungen des Zwecks der Gesellschaft, der Wahl der Geschäftsführung, Änderungen und Erweiterung der Unternehmensstrategie, Budgets und Investitionsplanung oder die Finanzierung durch Eigen- und Fremdkapital einzulegen; oder
- Entscheidungen zu erwirken, die Gewinnausschüttungen oder andere Vermögensverfügungen der Rechtseinheit bewirken.
Die Kontrolle auf andere Weise kann insbesondere durch folgende Mittel ausgeübt werden:
- Verträge mit Aktionärinnen, Aktionären, Gesellschafterinnen oder Gesellschaftern (dazu sogleich);
- Kapitalinstrumente, wie Optionen, Schuldinstrumente, Wandelanleihen oder partiarische Darlehen (dazu sogleich);
- Bestimmungen in der Gründungsurkunde oder den Statuten der Rechtseinheit;
- Gesetzliche Vertretungsverhältnisse, namentlich Vertretungsverhältnisse im Familienrecht, wie Ausübung elterlicher Gewalt, Beistands- und Vormundschaft oder gewillkürte, auf Dauer angelegte Vertretungsverhältnisse;
- Treuhandverhältnisse (dazu sogleich); sowie
- Beziehungen zwischen nahestehenden Personen.
Die vorstehende Definition, wann eine Kontrolle auf andere Weise besteht, ist nicht abschliessend, sodass potenziell weitere Arten der Kontrolle auf andere Weise bestehen können. Eine Kontrolle auf andere Weise liegt laut dem Bundesrat immer dann vor, wenn es Mittel gibt, welche die rechtliche oder tatsächliche Kontrolle über die Gesellschaft ermöglichen. Der Verzicht auf die Ausübung der rechtlichen oder tatsächlichen Kontrolle führt – analog der Konsolidierungspflicht nach Art. 963 OR – nicht dazu, dass die Kontrolle auf andere Weise wegfällt.
Die Kontrolle auf andere Weise kann direkt oder indirekt erfolgen. Indirekt erfolgt die Kontrolle auf andere Weise, wenn diese über eine oder mehrere zwischengeschaltete natürliche Personen, Gesellschaften oder Trusts ausgeübt wird. Als Schaubild lässt sich dies wie folgt darstellen, wobei die wirtschaftlich berechtigte Person blau eingefärbt ist:
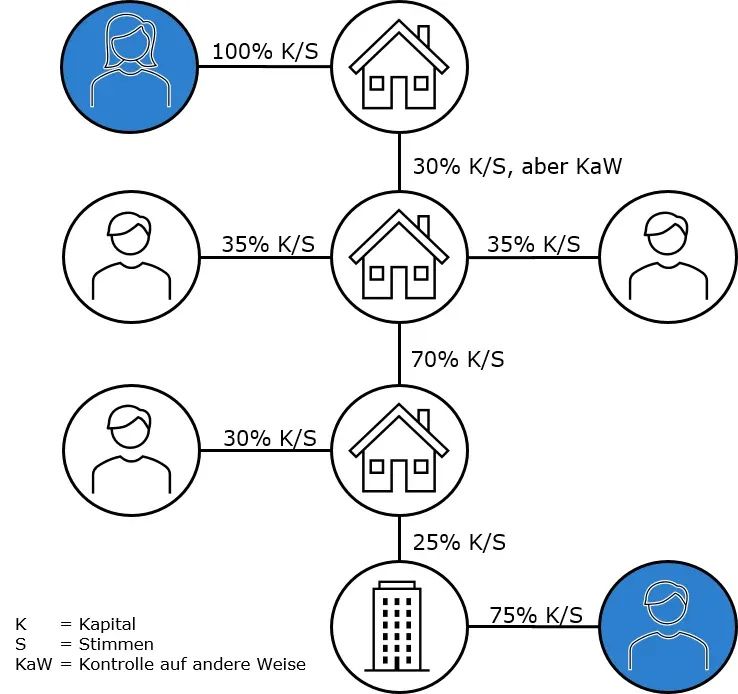
Schliesslich kann die Kontrolle auf andere Weise auch in gemeinsamer Absprache mit Dritten erfolgen. Für die Details zur Rechtsfigur des "Handelns in gemeinsamer Absprache" verweisen wir auf unseren Teilbeitrag I zur wirtschaftlich berechtigten Person (siehe hier: "Wer ist die wirtschaftlich berechtigte Person nach dem neuen TJPG? Teil I").
Kontrolle auf andere Weise durch Aktionärbindungsverträge
Besteht ein Aktionärbindungsvertrag (oder ein Gesellschaftervertrag) bedeutet dies nicht, dass in jedem Fall eine Kontrolle auf andere Weise besteht. Vielmehr ist eine Einzelfallprüfung vorzunehmen.
Bilden die Parteien des Aktionärbindungsvertrags beispielsweise eine einfache Gesellschaft, dürfte grundsätzlich keine Kontrolle auf andere Weise vorliegen. In diesem Fall besteht eine Kontrolle durch direkte und/oder indirekte Beteiligung (Kapital / Stimmen), falls die relevanten Schwellenwerte überschritten werden. Ebenso besteht keine Kontrolle auf andere Weise, falls Stimmbindungen bestehen. In diesem Fall liegt wiederum eine Kontrolle durch direkte und/oder indirekte Stimmbeteiligung in gemeinsamer Absprache vor, falls die relevanten Schwellenwerte überschritten werden.
Eine Kontrolle durch andere Weise kann aber vorliegen, falls der Aktionärbindungsvertrag einzelnen Aktionären Vetorechte einräumt. Der Begriff der Vetorechte wird im vorliegenden Kontext weit verstanden und umfasst Vetorechte im engeren Sinne sowie Zustimmungsvorbehalte. Ein Vetorecht im engeren Sinn liegt dann vor, wenn ein Beschluss zustande kommt, solange der Vetoberechtigte kein Veto eingelegt hat. Ein Zustimmungsvorbehalt hingegen besteht dann, wenn ein Beschluss nur mit expliziter Zustimmung der berechtigten Partei zustande kommt. Diese Differenzierung ist indes unter dem TJPG irrelevant, da es für die Qualifikation einer Person als wirtschaftlich berechtigte Person ausreichend ist, wenn diese über die Kontrollmöglichkeit verfügt. Beide Instrumente, das Vetorecht im engeren Sinn und der Zustimmungsvorbehalt räumen grundsätzlich eine solche Kontrollmöglichkeit ein.
Die Aktionärbindungsverträge sehen oftmals Zustimmungsbehalte vor, die auf einer gewissen Prozentzahl an Stimmen bestimmter Aktienklassen (üblicherweise von vertraglichen oder statutarischen Vorzugsaktien) beruhen. Ein solcher Zustimmungsvorbehalt führt u.E. nicht per se zur Kontrolle durch andere Weise, falls wechselnde Mehrheiten möglich sind (d.h. falls nicht ein Aktionär den relevanten Schwellenwert an Stimmen selbst erreicht), es sei denn, es würde ein in Bezug auf diesen Zustimmungsvorbehalt abgestimmtes Handeln vorliegen.
Schliesslich besteht eine Kontrolle durch andere Weise dann, wenn ein Aktionär (einzeln oder zusammen mit anderen Aktionären) das Recht hat, mehr als die Hälfte der VR-Mitglieder zu ernennen oder abzuberufen.
Zusammengefasst ergeben sich in Bezug auf einen Aktionärbindungsvertrag folgende Aspekte, wobei aber jeweils eine Einzelfallprüfung vorzunehmen ist:
| Kriterien | Ausgestaltung | Kontrolle auf andere Weise |
|---|---|---|
| Einfache Gesellschaft | Parteien des Aktionärbindungsvertrags bilden einfache Gesellschaft | Nein, aber Kontrolle durch direkte / indirekte Beteiligung (Kapital / Stimmen) möglich |
| Parteien des Aktionärbindungsvertrags bilden keine einfache Gesellschaft | Nein, aber individuelle Kontrolle möglich | |
| Stimmbindung | Aktionärbindungsvertrag sieht Stimmbindung vor | Nein, aber Kontrolle durch direkte / indirekte Beteiligung (Kapital / Stimmen) in gemeinsamer Absprache möglich |
| Aktionärbindungsvertrag sieht keine Stimmbindung vor | Nein, weitere Kontrollkriterien prüfen | |
| Vetorechte | Aktionärbindungsvertrag räumt einzelnen Aktionären Vetorechte ein (z.B. Vorzugsaktionären) | Ja, falls (i) einzelner Aktionär Vetorecht alleine ausüben kann oder (ii) mehrere Aktionäre in gemeinsamer Absprache Vetorecht ausüben Nein, falls wechselnde Mehrheiten betr. Ausübung des Vetorechts möglich sind und keine gemeinsame Absprache besteht |
| Nominations-rechte | Aktionärbindungsvertrag sieht Recht einzelner Aktionäre auf Nomination von Mitgliedern des Verwaltungsrats vor | Ja, falls betroffener Aktionär (einzeln oder gemeinsam mit anderen Aktionären) das Recht hat, mehr als die Hälfte der Mitglieder des Verwaltungsrats zu ernennen oder abzuberufen |
Kontrolle auf andere Weise durch Kapitalinstrumente
Unter dem Begriff der Kapitalinstrumente sind u.E. klassische Fremdkapitalinstrumente, wie namentlich (nachrangige) Darlehen sowie Anleihen bzw. Obligationen und hybride Fremdkapitalinstrumente, wie namentlich Wandeldarlehen, Wandelanleihen und Optionsanleihen, zu verstehen.
Da die vorerwähnten Fremdkapitalinstrumente per se weder eine Beteiligung am Kapital noch an den Stimmen der betroffenen Gesellschaft einräumen, kommt eine Kontrolle durch direkte oder indirekte Beteiligung (Kapital und/oder Stimmen) nicht in Betracht.
Die Bedingungen der Fremdkapitalinstrumente können den Fremdkapitalgebern indes formelle Rechte einräumen, die dazu führen, dass diese auf wichtige Beschlüsse der betroffenen Gesellschaft Einfluss nehmen können (z.B. Vetorechte im engeren Sinn oder Zustimmungsvorbehalte). Bestehen keine solchen formellen Rechte, ist zu prüfen, ob die Fremdkapitalgeber die betroffene Gesellschaft gleichwohl tatsächlich kontrollieren. U.E. ist die Schwelle für eine solche tatsächliche Kontrolle hoch anzusetzen; sie ist nicht bereits aufgrund des Bestehens von Fremdkapital zu bejahen.
Kontrolle auf andere Weise durch Treuhandverhältnisse
Ein Treuhandverhältnis besteht dann, wenn eine Person (auch Nominee genannt) im Auftrag einer Drittperson (auch Nominator genannt) handelt und die Anteile einer Gesellschaft in ihrem eigenen Namen, aber auf Rechnung der Drittperson hält. Das Vorliegen eines Treuhandverhältnisses führt indes nicht per se dazu, dass eine Kontrolle auf andere Weise besteht. Vielmehr wird vorausgesetzt, dass der Nominee entweder die relevanten Schwellenwerte der direkten und indirekten Beteiligung erreicht oder eine Kontrolle auf andere Weise ausübt (z.B. via Vetorechte im engeren Sinne). Dogmatisch wäre das Treuhandverhältnis daher richtigerweise nicht unter der Kontrolle auf andere Weise einzuordnen gewesen, sondern hätte als eine Unterart der indirekten Beteiligung definiert werden müssen.
Handelt es sich beim Nominator um eine natürliche Person, qualifiziert diese als wirtschaftlich berechtigte Person. Ist der Nominator eine juristische Person, ist die wirtschaftlich berechtigte Person dieser juristischen Person zu ermitteln.
Angesichts der verschiedenen Gesellschaftsformen und der Vielzahl an Möglichkeiten zur Kontrollausübung kann die Identifikation der wirtschaftlich berechtigten Person im Einzelfall komplex sein. Gerne unterstützen wir Sie dabei und helfen Ihnen, eine entsprechende Meldung an das Transparenzregister vorzubereiten.
Autoren: Stefan Grieder, Kevin M. Hubacher, Ria Gurtner, Rebekka Keller, Paula Blank
Enthaltene Dienstleistung(en):
Nehmen Sie Kontakt mit unseren Autorinnen und Autoren auf und profitieren Sie von deren Expertise:

Stefan Grieder
stefan.grieder@vischer.com
+41 58 211 39 94

Kevin M. Hubacher
kevin.hubacher@vischer.com
+41 58 211 34 43

Ria Gurtner
ria.gurtner@vischer.com
+41 58 211 34 07

Paula Blank
paula.blank@vischer.com
+41 58 211 33 48