11. August 2026
Wer ist die wirtschaftlich berechtigte Person nach dem neuen TJPG? Teil I
VISCHER Blogreihe zum neuen Transparenzgesetz
Ab dem 1. Oktober 2026 gelten in der Schweiz neue Anforderungen für die Transparenz juristischer Personen unter dem Bundesgesetz über die Transparenz juristischer Personen und die Identifikation der wirtschaftlich berechtigen Personen ("TJPG" oder "Transparenzgesetz"). Das TJPG hat zum Zweck, den Behörden Zugang zu Informationen über die wirtschaftlich berechtigten Personen der juristischen Personen und Trusts zu ermöglichen (Art. 1 Abs. 3 TJPG). Das TJPG sieht hierfür vor, dass die wirtschaftlich berechtigten Personen der relevanten Rechtseinheiten identifiziert, überprüft und an das Register der wirtschaftlich berechtigten Personen ("Transparenzregister") gemeldet werden (Art. 1 Abs. 2 TJPG). Dreh- und Angelpunkt des TJPG sind daher die wirtschaftlich berechtigten Personen, weshalb deren Qualifikation von besonderer Bedeutung ist.
In diesem Teilbeitrag I zur wirtschaftlich berechtigten Person erfahren Sie, welche Kontrollkategorien bestehen und wann eine natürliche Person aufgrund ihrer direkten und/oder indirekten Beteiligung an einer Rechtseinheit als wirtschaftlich berechtigte Person unter dem TJPG qualifiziert. Im Teilbeitrag II zur wirtschaftlich berechtigten Person, der im Anschluss an diesen Teilbeitrag I publiziert wird, erläutern wir, wann eine natürliche Person eine Rechtseinheit auf andere Weise kontrolliert. Die Besonderheiten der wirtschaftlich berechtigten Personen von Trusts, Stiftungen, Vereinen, Investmentgesellschaften mit variablem Kapital ("SICAV") und Kommanditgesellschaften für kollektive Kapitalanlagen ("KmGK") werden in einem späteren Blogbeitrag thematisiert.
Dieser Teilbeitrag I und der Teilbeitrag II zur wirtschaftlich berechtigten Person sind Teil der VISCHER Blogreihe zum neuen Transparenzgesetz. Eine erste Übersicht zum TJPG finden Sie in unserem Blogbeitrag "Gewappnet für das neue Transparenzregister?". Der zweite Blogbeitrag der Reihe befasst sich mit dem Anwendungsbereich des TJPG und den Meldemodalitäten (siehe Blogbeitrag "Anwendungsbereich des TJPG und Meldung der wirtschaftlich berechtigten Person").
Wer gilt grundsätzlich als wirtschaftlich berechtigte Person?
Als wirtschaftlich berechtigte Person einer Gesellschaft gilt jede natürliche Person, welche die betroffene Gesellschaft dadurch kontrolliert, dass sie direkt oder indirekt, allein oder in gemeinsamer Absprache mit Dritten, mit mindestens 25 Prozent des Kapitals oder der Stimmen an dieser beteiligt ist, oder diese auf andere Weise kontrolliert (Art. 4 Abs. 1 TJPG). Wenn keine solche Person besteht, gilt subsidiär das oberste Mitglied des leitenden Organs als wirtschaftlich berechtigte Person (Art. 4 Abs. 2 TJPG und 20 Art. 20 Abs. 3 TJPV). Je nach Sachverhalt gibt in Bezug auf eine Gesellschaft mehrere wirtschaftlich berechtigte Personen.
Basierend auf der Legaldefinition der wirtschaftlich berechtigten Person ergeben sich die folgenden vier Kontrollkategorien:
-
Kontrolle durch direkte Beteiligung (Kapital oder Stimmen)
-
Kontrolle durch indirekte Beteiligung (Kapital oder Stimmen)
-
Kontrolle auf andere Weise
-
Kontrolle durch Handeln in gemeinsamer Absprache
Die vorgenannten Kontrollkategorien bestehen unabhängig voneinander, sind also jeweils je einzeln zu prüfen. Im Unterschied zum Geldwäschereigesetz ("GwG") findet daher keine Prüfungskaskade Anwendung. Gemäss dieser Kaskade sind in erster Linie nur die natürlichen Personen zu eruieren, die eine juristische Person über eine Beteiligung kontrollieren. Erst in zweiter Linie, falls Zweifel vorliegen, ob eine solche Beteiligung besteht, oder falls gar keine solche Beteiligung besteht, ist zu prüfen, ob eine natürliche Person eine tatsächliche Kontrolle ausübt. Ferner kann eine natürliche Person eine Gesellschaft im Sinne des TJPG auch mittels einer Kombination der Kontrollkategorien kontrollieren.
Für Trusts, Stiftungen, SICAV und KmGK gelten, wie bereits erwähnt, abweichende Bestimmungen.
Zu beachten ist schliesslich, dass die mit dem TJPG eingeführte Definition der wirtschaftlich berechtigten Person von der bisherigen Definition der wirtschaftlich berechtigten Person nach Art. 697j und Art. 790a des schweizerischen Obligationenrechts ("OR") abweicht. Folglich kann für die Identifikation der wirtschaftlich berechtigten Personen nicht auf die nach bisherigem Recht identifizierten Personen zurückgegriffen werden.
Kontrolle durch direkte Beteiligung (Kapital oder Stimmen)
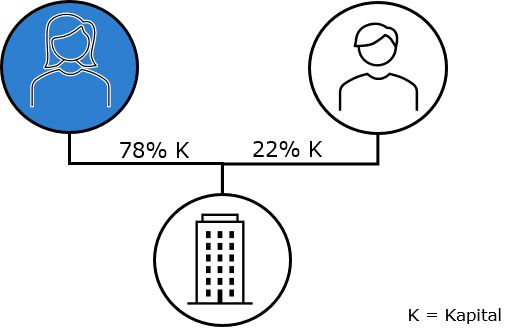
Eine natürliche Person gilt als wirtschaftlich berechtigte Person, wenn diese direkt, d.h. ohne Zwischenschaltung von einer oder mehreren natürlichen Personen, Rechtseinheiten oder Trusts, mindestens 25 Prozent des Kapitals und/oder der Stimmrechte der betroffenen Gesellschaft hält (Art. 4 Abs. 1 TJPG und Art. 1 TJPV).
Das für die Ermittlung der Beteiligung relevante Kapital ergibt sich bei Aktiengesellschaften, Gesellschaften mit beschränkter Haftung und Kommanditaktiengesellschaften aus dem Handelsregister. Bei Genossenschaften ist das basierend auf den ausgegebenen Anteilsscheinen relevante Grundkapital, welches nicht im Handelsregister ersichtlich ist, die relevante Bezugsgrösse. Als Kapitalbeteiligung gelten sämtliche Rechte, die eine Beteiligung am Kapital einräumen. Bei einer Aktiengesellschaft wären dies beispielsweise Stammaktien, Vorzugsaktien, und Partizipationsscheine. Genussscheine oder Rechte auf den späteren Erwerb von Beteiligungspapieren stellen keine relevante Beteiligung dar. Hält eine natürliche Person verschiedene Beteiligungspapiere an der betroffenen Gesellschaft, sind sämtliche dieser Beteiligungspapiere zusammenzurechnen.
Als Schaubild lässt sich dies wie folgt darstellen, wobei die wirtschaftlich berechtigte Person blau eingefärbt ist:
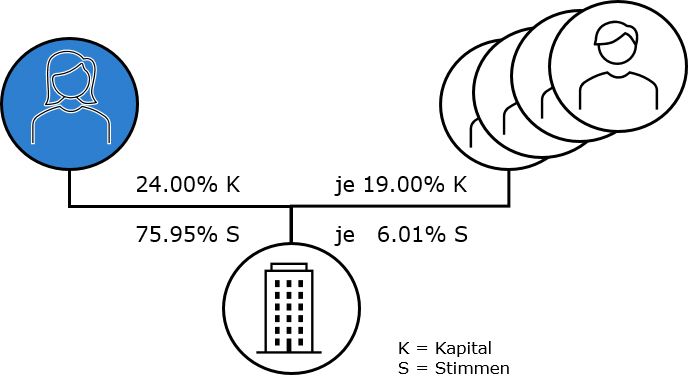
Für die Ermittlung der Stimmrechte sind sämtliche Beteiligungspapiere, die ein Stimmrecht gewähren zu berücksichtigen. Bei einer Aktiengesellschaft sind damit beispielsweise Partizipationsscheine und Genussscheine für die Ermittlung der Stimmrechte irrelevant.
Als Schaubild lässt sich dies wie folgt darstellen, wobei die wirtschaftlich berechtigte Person blau eingefärbt ist:
Kontrolle durch indirekte Beteiligung (Kapital oder Stimmen)
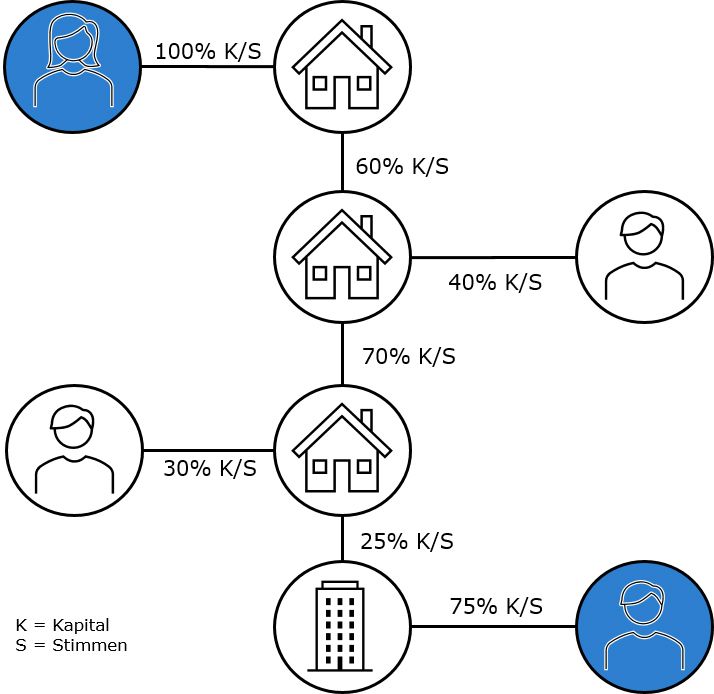
Eine natürliche Person gilt als wirtschaftlich berechtigte Person, wenn diese indirekt mindestens 25 Prozent des Kapitals und/oder der Stimmrechte der betroffenen Gesellschaft hält (Art. 4 Abs. 1 TJPG). Eine indirekte Beteiligung ermöglicht der wirtschaftlich berechtigten Person die Kontrolle über eine Rechtseinheit, wenn sie mehr als 50% des Kapitals oder der Stimmrechte einer oder mehrerer zwischengeschalteter Rechtseinheiten umfasst, die selbst direkt oder indirekt mindestens 25 Prozent des Kapitals oder der Stimmrechte der betreffenden Rechtseinheit halten (Art. 2 Abs. 2 TJPV). Die Botschaft des Bundesrats zum TJPG hält fest, dass im Rahmen der indirekten Beteiligung auch vertikale und horizontale Kontrollketten zu beachten sind, was gerade in Private Equity Strukturen von grosser Bedeutung ist:
- Vertikale Kontrollkette: Eine natürliche Person ist mit mehr als 50% am Kapital und/oder den Stimmrechten einer Gesellschaft beteiligt, die wiederum mit mehr als 50% am Kapital und/oder den Stimmrechten an verschiedenen zwischengeschalteten Gesellschaften beteiligt ist, die (zusammen) mindestens 25% des Kapitals und/oder der Stimmrechte der betroffenen Gesellschaft halten. Es findet keine Multiplikation der Beteiligungen statt. Als Schaubild lässt sich dies wie folgt darstellen, wobei die wirtschaftlich berechtigten Personen wiederum blau eingefärbt sind:
- Horizontale Kontrollkette: Eine natürliche Person ist mit mehr als 50% am Kapital und/oder den Stimmrechten mehrerer zwischengeschalteter Gesellschaften beteiligt, die zusammen mindestens 25% des Kapitals und/oder der Stimmrechte der betroffenen Gesellschaft halten (sog. Additionstest). Als Schaubild lässt sich dies wie folgt darstellen, wobei die wirtschaftlich berechtigten Personen wiederum blau eingefärbt sind:
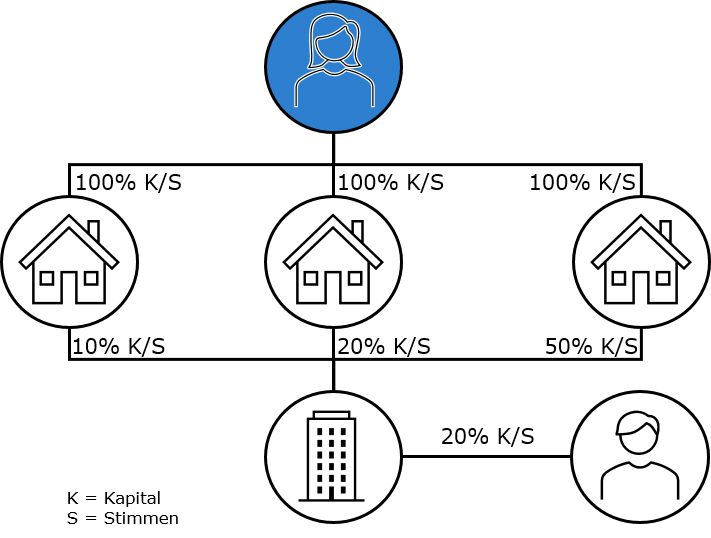
In der Praxis dürften zudem vertikale und horizontale Kontrollketten oftmals auch als Mischform vorkommen.
Kontrolle durch Handeln in gemeinsamer Absprache
In gemeinsamer Absprache handelt, wer zur Ausübung der Kontrolle über eine Gesellschaft, sei es durch Beteiligung oder auf andere Weise, seine Verhaltensweise mit Dritten abstimmt (Art. 4 TJPV). Diese vierte Kontrollkategorie führt letztlich keine weitere Art der Kontrolle ein, sondern baut auf die bestehenden Kontrollkategorien (Kontrolle durch direkte Beteiligung, Kontrolle durch indirekte Beteiligung und Kontrolle auf andere Weise) auf.
Die Rechtsfigur des "Handelns in gemeinsamer Absprache" wurde dem Finanzmarktinfrastrukturgesetz ("FinfraG") entnommen (Art. 120 Abs. 1 FinfraG). Die Eidgenössische Finanzmarktaufsicht FINMA hat in der Finanzmarktinfrastrukturverordnung-FINMA ("FinfraV-FINMA") sodann festgehalten, dass in gemeinsamer Absprache handelt, wer seine Verhaltensweisen im Hinblick auf den Erwerb oder die Veräusserung von Beteiligungspapieren oder die Ausübung von Stimmrechten mit Dritten durch Vertrag oder andere organsierte Vorkehren oder von Gesetzes wegen abstimmt (Art. 12 Abs. 1 Finfrav-FINMA). Gemäss der Botschaft des Bundesrats zum TJPG muss die Vereinbarung zwischen den betreffenden Personen nicht den Zweck haben, eine kontrollierende Beteiligung an der betroffenen Gesellschaft zu halten. Es genügt, wenn es den betreffenden Personen möglich ist, ihre Stimmrechte in koordinierter Weise auszuüben. Darin besteht ein weiterer Unterschied zum bisherigen Melderegime nach Art. 697j OR, weil unter dem TJPG nebst dem abgestimmten Erwerb einer kontrollierenden Beteiligung (wie bisher) neu auch die auf eine abgestimmte Kontrollausübung ausgerichtete Absprache relevant ist.
Aus dem Vorstehenden lassen sich u.E. im Hinblick auf die in diesem Teilbeitrag I diskutierten Kontrollkategorien "Kontrolle durch direkte Beteiligung" und "Kontrolle durch indirekte Beteiligung" insbesondere (aber nicht ausschliesslich) folgende Situationen ableiten, die als Handeln in gemeinsamer Absprache im Sinne des TJPG und der TJPV qualifizieren dürften:
-
Zwei oder mehr Personen vereinbaren, eine direkte Beteiligung von mindestens 25% am Kapital und/oder den Stimmrechten der betroffenen Gesellschaft zu erwerben;
-
Zwei oder mehr Personen vereinbaren, über zwischengeschaltete Gesellschaften im Rahmen einer vertikalen und/oder horizontalen Kontrollkette (siehe dazu die vorstehenden Ausführungen) eine indirekte Beteiligung an der betroffenen Gesellschaft von mindestens 25% am Kapital und/oder den Stimmrechten der betroffenen Gesellschaft zu erwerben;
-
Zwei oder mehr Personen vereinbaren, ihre Stimmrechte – oder Teile davon – in Bezug auf die betroffene Gesellschaft abgestimmt auszuüben.
Als Schaubild lässt sich dies wie folgt darstellen, wobei die wirtschaftlich berechtigten Personen wiederum blau eingefärbt sind:
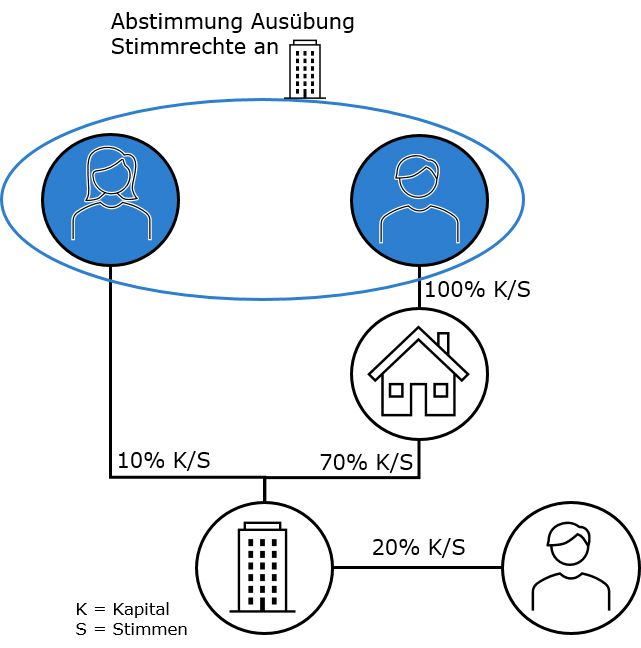
Zum Handeln in gemeinsamer Absprache im Rahmen der dritten Kontrollkategorie "Kontrolle durch andere Weise" wird auf den Teilbeitrag II verwiesen, der darlegen wird, wann Aktionärbindungsverträge, Treuhandverhältnisse, Kapitalinstrumente und Statutenbestimmungen dazu führen, dass eine oder mehrere natürliche Personen eine Gesellschaft kontrollieren und als wirtschaftlich berechtigte Personen im Sinne des TJPG gelten.
Angesichts der verschiedenen Gesellschaftsformen und der Vielzahl an Möglichkeiten zur Kontrollausübung kann die Identifikation der wirtschaftlich berechtigten Person im Einzelfall komplex sein. Gerne unterstützen wir Sie dabei und helfen Ihnen, eine entsprechende Meldung an das Transparenzregister vorzubereiten.
Autoren: Stefan Grieder, Kevin M. Hubacher, Rebekka Keller, Ria Gurtner, Paula Blank
Enthaltene Dienstleistung(en):
Nehmen Sie Kontakt mit unseren Autorinnen und Autoren auf und profitieren Sie von deren Expertise:

Stefan Grieder
stefan.grieder@vischer.com
+41 58 211 39 94

Kevin M. Hubacher
kevin.hubacher@vischer.com
+41 58 211 34 43

Ria Gurtner
ria.gurtner@vischer.com
+41 58 211 34 07

Paula Blank
paula.blank@vischer.com
+41 58 211 33 48